Concentrar o valor em uma só cota ou dividi-lo entre várias muda a forma de contemplação, o uso do crédito e a gestão das parcelas, e a FourAgro avalia qual estrutura se ajusta aos objetivos de empresas, produtores e investidores
A FourAgro inclui na estruturação de um consórcio uma pergunta que muitos clientes não sabem que podem fazer: é melhor contratar uma única carta de crédito com o valor total pretendido ou dividir esse valor entre várias cotas menores? A escolha costuma passar despercebida, porque a maior parte das simulações parte de uma cota só, mas ela influencia a forma como o crédito chega ao cliente e como pode ser usado ao longo do tempo.
A questão aparece com mais frequência quando o objetivo envolve mais de um ativo, quando a aquisição pode ser feita em etapas ou quando o cliente quer flexibilidade para usar parte do crédito antes do restante. A companhia, que atua há sete anos em consórcios, planejamento de crédito e aquisição de ativos e participou da estruturação de mais de R$ 7 bilhões em projetos de crédito, trata essa divisão como parte da análise de grupos e das estratégias de contemplação.
Carta única ou várias cotas: o que muda na contemplação
Com uma carta única, o cliente participa do grupo com uma só cota e recebe o valor total quando é contemplado, por sorteio ou lance. A estrutura é mais simples de acompanhar, com uma parcela, um contrato e um grupo, e costuma fazer sentido quando o objetivo é a compra de um único bem que só pode ser adquirido com o valor completo.
Com várias cotas, cada uma participa das assembleias de forma independente e pode ser contemplada em momentos diferentes. Isso permite que parte do crédito seja liberada antes, viabilizando uma primeira aquisição enquanto as demais cotas seguem no grupo. Segundo a empresa, essa característica é útil para quem pretende adquirir, por exemplo, uma máquina agora e um implemento ou um veículo mais adiante, ou para quem planeja uma expansão em fases.
Na avaliação da FourAgro, a divisão em cotas não deve ser vista como forma de acelerar a contemplação do valor total. Cada cota segue as regras do grupo, e ter mais de uma participação não garante que alguma delas seja contemplada em prazo determinado, assim como estratégias de lance dependem das regras de cada grupo e da administradora.
Como a análise consultiva decide entre concentrar e dividir
A análise individualizada começa pelo destino do crédito. Se o bem pretendido exige o valor total de uma vez, como um imóvel ou uma propriedade rural, cotas contempladas em momentos diferentes podem obrigar o cliente a esperar pelas demais ou a complementar o valor com recursos próprios. Algumas administradoras permitem somar cartas contempladas para a compra de um mesmo bem, mas essa possibilidade depende das regras de cada contrato e precisa ser confirmada antes da adesão.
Quando o objetivo envolve ativos diferentes ou uma aquisição escalonada, a divisão tende a oferecer mais flexibilidade. A companhia avalia, nesses casos, se as cotas devem ficar no mesmo grupo ou em grupos distintos, com prazos e históricos de contemplação diferentes, o que muda o ritmo provável de liberação do crédito e a composição das parcelas ao longo do tempo.
As estratégias de lance também podem ser pensadas cota a cota. Um cliente com recursos para ofertar lance em parte do valor pode concentrar a oferta em uma das cotas, deixando as demais seguirem pelo sorteio, em vez de tentar um lance proporcional ao valor de uma carta única. A empresa simula esses cenários com o cliente antes de definir a estrutura, considerando sempre que o resultado depende das ofertas dos demais participantes.
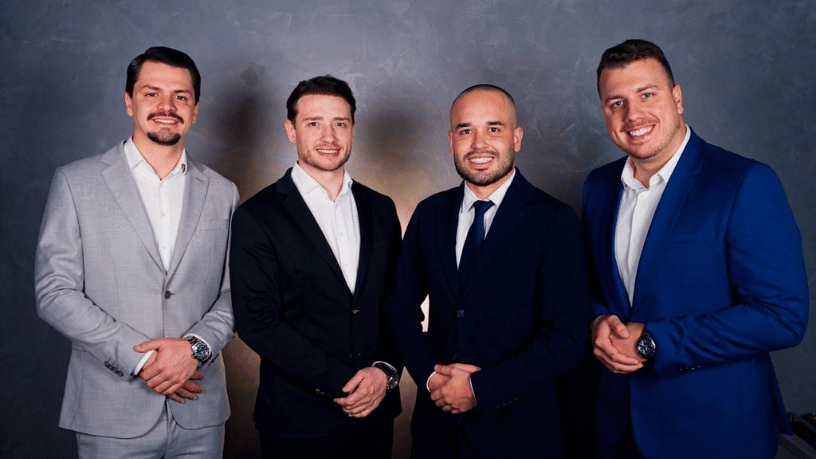
A formação multidisciplinar dos sócios é relacionada pela companhia a essa etapa. Os dois bacharéis em Direito analisam as cláusulas de cada contrato sobre uso e soma de cartas, o administrador organiza o impacto das parcelas no orçamento e o engenheiro civil contribui quando o crédito será destinado a imóveis ou obras.
Impacto prático para produtores, empresas e investidores
Para produtores rurais, a divisão em cotas costuma ser avaliada quando o planejamento inclui a renovação de mais de um equipamento ao longo de algumas safras. A FourAgro conversa sobre esse tipo de estrutura com produtores que procuram a empresa em feiras como Agrishow, Bahia Farm Show e Agrotins, onde é comum que a lista de compras planejadas inclua mais de uma máquina.
Para empresas, a estrutura com várias cotas pode acompanhar um plano de expansão por etapas, como a compra de um galpão seguida da aquisição de equipamentos e veículos. Ainda assim, a companhia alerta que gerenciar vários contratos exige controle das datas de assembleia, dos vencimentos e das regras de cada cota, o que aumenta a necessidade de acompanhamento ao longo do prazo.
Investidores focados em formação patrimonial podem usar várias cotas para adquirir ativos diferentes ao longo do tempo, diversificando entre imóveis, por exemplo, sem depender de uma única contemplação. Nesses casos, a análise verifica se o conjunto das parcelas permanece compatível com o orçamento mesmo que todas as cotas sigam ativas por longo período.
Na leitura da FourAgro, a escolha entre concentrar e dividir deve partir do que o cliente pretende fazer com o crédito, e não da estrutura apresentada por padrão nas simulações. A companhia reforça que nenhuma das duas opções garante aprovação de crédito ou contemplação em prazo determinado.